
 280.000
 30 Jahre
 Sicherer


News werden geladen…
- Kettner Edelmetalle
 Magazin
- Gas zu teuer: Europas Energiewende führt plötzlich zurück zur Kohle
Gas zu teuer: Europas Energiewende führt plötzlich zurück zur Kohle
Europa wollte raus aus der Kohle. Deutschland stieg zusätzlich aus der Kernenergie aus und setzte darauf, dass erneuerbare Energien gemeinsam mit Gaskraftwerken die neue Stromversorgung absichern. Nun ist Gas infolge der geopolitischen Krise so teuer geworden, dass ausgerechnet Kohlekraftwerke wieder wirtschaftlich attraktiver werden. Europas Kohleverstromung könnte in den kommenden sechs Monaten um rund 25 Prozent steigen. Die Energiewende steht damit vor einem Realitätstest – und der deutsche Ausbaukurs bei Wind und Solar zeigt dabei seine Schwächen: Er hat die Versorgung abhängiger gemacht, nicht sicherer.
Vom historischen Tiefstand zur Kohlerenaissance
Noch 2025 sank der Anteil der Kohle an der Stromerzeugung in der Europäischen Union auf den historischen Tiefstand von 9,2 Prozent. Zum Vergleich: 1990 stammte noch mehr als ein Drittel des EU-Stroms aus Stein- und Braunkohle. Kraftwerke wurden stillgelegt, erneuerbare Energien massiv ausgebaut und Gas sollte zunehmend die Rolle des flexiblen Partners übernehmen, wenn Wind und Sonne nicht genügend Strom produzieren.
Doch diese Rechnung funktioniert nur, solange Gas ausreichend verfügbar und bezahlbar bleibt. Genau diese Voraussetzung ist derzeit nicht gegeben. Der Krieg zwischen den USA und dem Iran hat die Lieferungen von Flüssigerdgas (LNG) durch die Straße von Hormus massiv eingeschränkt. Der europäische Gaspreis stieg im September zeitweise auf mehr als 80 Euro je Megawattstunde. Damit ist die Stromproduktion aus Kohle und Braunkohle teilweise wieder günstiger als die Erzeugung in Gaskraftwerken – nach Daten des Analysehauses ICIS im Durchschnitt erstmals seit mindestens 2024.
Analysten rechnen deshalb damit, dass Europas Kohleverstromung in den kommenden sechs Monaten um ungefähr ein Viertel steigen könnte. Die Stromproduktion aus Gas dürfte entsprechend zurückgehen. Europa kehrt damit nicht aus politischer Überzeugung zur Kohle zurück. Der Markt zwingt die Kraftwerksbetreiber dazu.
Warum der Markt die Rangfolge umdreht
Kraftwerksbetreiber entscheiden kurzfristig nach einer einfachen Logik: Es läuft zuerst, was eine Megawattstunde am günstigsten erzeugt. Branchenintern werden dafür zwei Kennzahlen beobachtet:
- Clean Spark Spread: die Marge eines Gaskraftwerks nach Abzug von Brennstoff- und CO₂-Kosten. Sie ist seit Beginn des Konflikts Ende Februar eingebrochen.
- Clean Dark Spread: die entsprechende Marge eines Kohlekraftwerks. Sie ist im gleichen Zeitraum kräftig gestiegen.
- CO₂-Preis: Er verteuert Kohle stärker als Gas, reicht bei den aktuellen Gaspreisen aber nicht aus, um den Kostenvorteil der Kohle auszugleichen.
Solange diese Relation bestehen bleibt, verschiebt sich die Stromerzeugung fast automatisch – unabhängig davon, was politisch gewünscht ist.
Chart wird geladen
Deutschland braucht plötzlich wieder seine Kohlekraftwerke
Besonders deutlich zeigt sich diese Entwicklung in Deutschland, dem größten Strommarkt und Gasverbraucher Europas. Die noch vorhandene Kohleflotte könnte im vierten Quartal bereits nahe an ihre praktische Leistungsgrenze kommen – und damit etwa so viel Strom liefern wie in ihrem bislang stärksten Quartal überhaupt. Das bedeutet: Selbst wenn Gas noch teurer würde, ließe sich die Stromerzeugung nicht unbegrenzt weiter von Gas auf Kohle verlagern, weil dafür schlicht nicht genügend einsatzfähige Kohlekraftwerke vorhanden sind.
Das ist eine bemerkenswerte Situation. Jahrelang bestand das politische Ziel darin, Kohlekraftwerke möglichst schnell aus dem Markt zu drängen. Nun entsteht ausgerechnet das gegenteilige Problem: In einer Energiekrise könnte Deutschland kaum noch zusätzliche Kohlekapazitäten mobilisieren.
Dabei geht es nicht darum, Kohle plötzlich zum Energieträger der Zukunft zu erklären. Ihre CO₂-Emissionen sind hoch, und ein langfristig klimafreundlicheres Stromsystem wird ihren Anteil reduzieren müssen. Die aktuelle Entwicklung zeigt jedoch, welchen Wert gesicherte Kraftwerksleistung besitzt, wenn andere Energieträger knapp oder teuer werden.
Der Gaspreis entsteht nicht in Berlin
Deutschland hat seine letzten Kernkraftwerke 2023 abgeschaltet. Gleichzeitig soll die Kohleverstromung weiter zurückgehen. Wind und Solar werden massiv ausgebaut, während flexible Gaskraftwerke einen Teil der gesicherten Leistung übernehmen sollen. Doch der Gaspreis entsteht nicht in Berlin. Gerät der internationale Markt durch geopolitische Konflikte unter Druck, verändert sich die gesamte Kalkulation.
Genau das passiert gerade. Die Gasspeicher in der EU waren Mitte September nur zu gut zwei Dritteln gefüllt – für diese Jahreszeit ungewöhnlich niedrig. Europa konkurriert mit Asien um dieselben LNG-Ladungen. Und plötzlich wird Kohle wieder zum Sicherheitspuffer.
Hohe Energiepreise treffen nicht nur die Stromrechnung
Das Problem reicht weit über die Kraftwerke hinaus. Energie ist ein grundlegender Produktionsfaktor. Steigen Gas- und Strompreise, verteuern sich Transporte, Industrieproduktion und zahlreiche Dienstleistungen. Unternehmen müssen höhere Kosten entweder selbst tragen oder an ihre Kunden weitergeben.
Für private Haushalte bedeutet das zusätzlichen Kaufkraftverlust. Wer mehr für Strom, Heizung und Mobilität ausgeben muss, hat weniger Geld für andere Konsumausgaben. Genau deshalb können hohe Energiepreise gleichzeitig Inflation erzeugen und die Konjunktur schwächen. Die Folgen zeigen sich bereits: Die Inflation im Euroraum lag im August 2026 bei 3,3 Prozent, getrieben vor allem von Energie, und die Europäische Zentralbank hat ihren Einlagenzins im September auf 2,5 Prozent angehoben.
Wie stark schon wenige Prozentpunkte Teuerung über die Jahre am Ersparten nagen, lässt sich mit dem folgenden Rechner nachvollziehen:
Berechnen Sie Ihren Kaufkraftverlust durch die Inflation
Viele Sparer beschäftigen sich in solchen Phasen stärker mit Sachwerten, etwa mit physischem Gold oder Silber, deren Wert nicht an eine einzelne Währung gebunden ist. Garantien für künftige Preisentwicklungen gibt es dabei jedoch nicht – Edelmetalle schwanken ebenfalls.
Vom Kostenproblem zum Standortproblem
Noch gravierender ist die Situation für energieintensive Unternehmen. Für sie zählt nicht nur, ob Energie grundsätzlich verfügbar ist, sondern zu welchem Preis. Besonders betroffen sind unter anderem:
- die chemische Industrie, die Gas zugleich als Energiequelle und als Rohstoff nutzt,
- die Metallverarbeitung und Stahlerzeugung,
- die Glas- und Keramikindustrie mit ihren Hochtemperaturprozessen,
- die Papierindustrie sowie zahlreiche Zulieferer im Mittelstand.
Ein Unternehmen, das in Europa dauerhaft ein Mehrfaches der Energiekosten eines amerikanischen oder asiatischen Konkurrenten tragen muss, hat irgendwann kein vorübergehendes Kostenproblem mehr. Es hat ein Standortproblem. Investitionen werden verschoben, Produktionslinien verlagert oder Anlagen geschlossen.
Damit wird Energiepolitik zu Industriepolitik. Deutschland kann sich hohe Energiepreise nicht einfach deshalb leisten, weil es ein wohlhabendes Land ist. Gerade sein Wohlstand hängt zu einem erheblichen Teil an Unternehmen, die international konkurrenzfähig produzieren müssen.
Der Ausbaukurs bei Wind und Solar verschärft das Problem
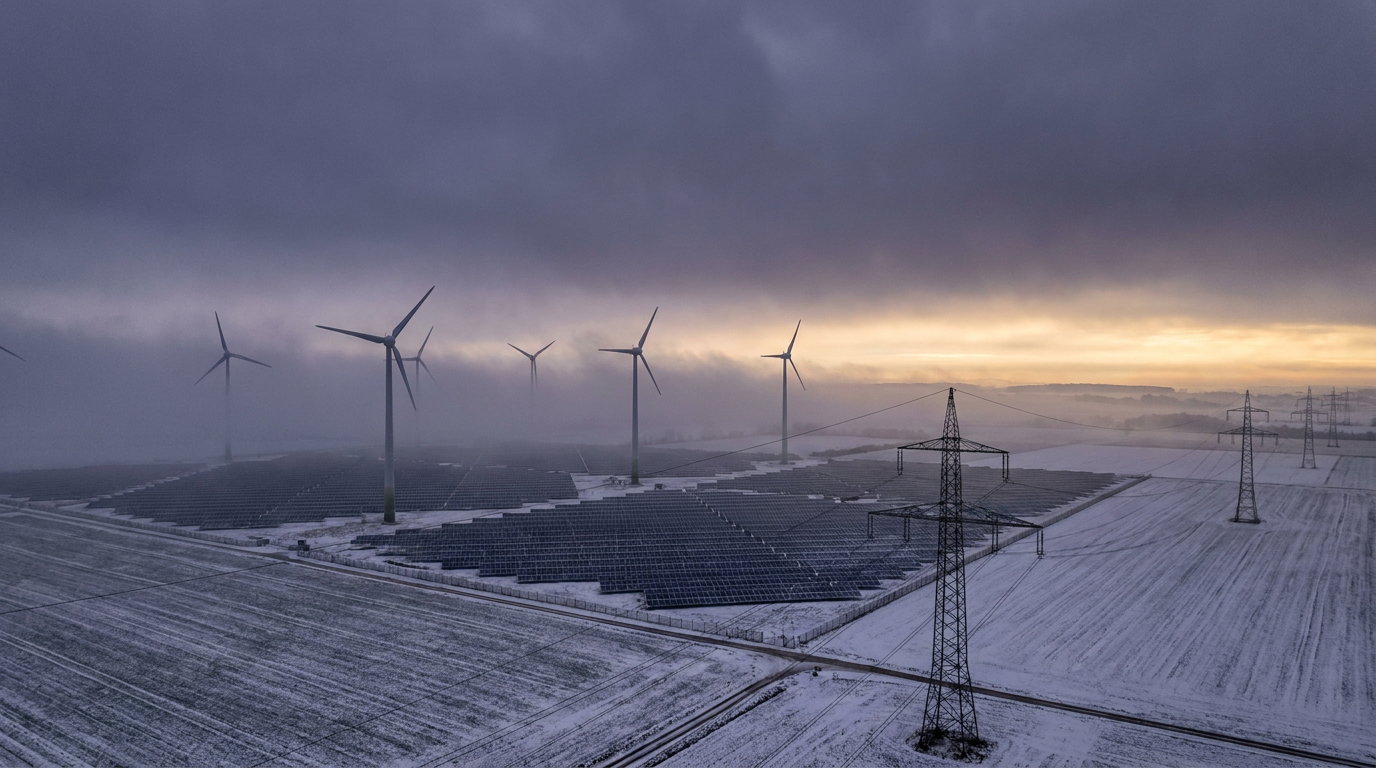
Die übliche Antwort der Politik lautet, Wind- und Solarenergie noch schneller auszubauen. Doch genau dieser Kurs ist Teil des Problems. Denn installierte Leistung ist nicht gesicherte Leistung: An einem windstillen Winterabend liefern Photovoltaikanlagen keinen Strom und Windräder nur einen Bruchteil ihrer Nennleistung – ganz gleich, wie viele Anlagen im Land stehen.
Deshalb muss neben dem wetterabhängigen Park aus Wind- und Solaranlagen ein nahezu vollständiger zweiter Kraftwerkspark vorgehalten werden, der jederzeit einspringen kann. Deutschland finanziert damit faktisch zwei Stromsysteme parallel. Die Rechnung dafür wird immer größer:
- EEG-Förderung: 2025 standen auf dem EEG-Konto Ausgaben von rund 19,6 Milliarden Euro Einnahmen von nur 3,9 Milliarden Euro gegenüber. Der Bund schoss knapp 16,5 Milliarden Euro aus dem Haushalt zu – bezahlt vom Steuerzahler.
- Netzengpässe: Weil Leitungen fehlen, müssen Netzbetreiber ständig eingreifen, Anlagen abregeln und Reservekraftwerke hochfahren. Das Netzengpassmanagement kostete 2025 laut Bundesnetzagentur rund 3,1 Milliarden Euro, getragen von den Stromkunden über die Netzentgelte.
- Netzausbau: Für den Ausbau des Übertragungsnetzes bis 2045 beziffern die Netzbetreiber den Investitionsbedarf auf etwa 365 bis 392 Milliarden Euro.
- Negative Strompreise: 2025 fiel der Börsenstrompreis in Deutschland in fast 575 Stunden unter null – ein neuer Rekord. Zur Mittagszeit gibt es zu viel Strom, am Abend und im Winter zu wenig.
Schwierig wird es vor allem dann, wenn gesicherte Leistung schneller verschwindet, als belastbare Alternativen entstehen. Genau das ist in Deutschland geschehen: Kern- und Kohlekraftwerke wurden abgeschaltet, bevor ein gleichwertiger Ersatz bereitstand.
Speicher, Lastmanagement und europäischer Stromhandel sollen die Lücke schließen. Doch Batteriespeicher überbrücken Stunden, keine tagelangen Dunkelflauten. Und wenn eine windarme Hochdrucklage über weiten Teilen Europas liegt, haben auch die Nachbarländer wenig Strom übrig. Besonders im Winter, wenn die Solarerzeugung einbricht und kalte, windstille Tage die Nachfrage treiben, wird diese Lücke sichtbar.
Gas als Brücke – mit einem Schwachpunkt
Gas sollte die Lücken füllen, die der Ausbau von Wind und Solar zwangsläufig hinterlässt. Gaskraftwerke lassen sich flexibel steuern und verursachen bei der Stromerzeugung deutlich weniger CO₂ als Kohlekraftwerke. Damit wurden sie zum stillen Fundament eines Systems, das ohne regelbare Kraftwerke nicht funktioniert.
| Kriterium | Gaskraftwerk | Kohlekraftwerk |
|---|---|---|
| CO₂-Ausstoß je Kilowattstunde | vergleichsweise niedrig | etwa doppelt so hoch wie bei Gas |
| Flexibilität | schnell hoch- und herunterfahrbar | träger, vor allem Braunkohle |
| Brennstoffherkunft | überwiegend Import, zunehmend als LNG | Braunkohle heimisch, Steinkohle importiert |
| Preisrisiko | hoch, stark abhängig vom Weltmarkt | geringer, aber CO₂-Preis belastet |
| Politische Perspektive | Brückentechnologie | Auslaufmodell mit festem Ausstiegspfad |
Doch diese Strategie hat einen Schwachpunkt: Europa ist auf Gasimporte angewiesen. Ein erheblicher Teil kommt als LNG über internationale Handelsrouten. Werden diese Lieferketten gestört oder konkurrieren Käufer weltweit um dieselben Mengen, steigt der Preis. Vor dem Konflikt lief rund ein Fünftel des weltweiten LNG-Handels durch die Straße von Hormus.
Damit wird aus der technischen Abhängigkeit von regelbarer Leistung eine geopolitische Abhängigkeit vom Weltmarkt.
Versorgungssicherheit sieht in ruhigen Zeiten teuer aus
Die aktuelle Entwicklung erinnert an eine alte wirtschaftliche Wahrheit: Reserven und Redundanzen wirken ineffizient, solange man sie nicht benötigt. Ein Kraftwerk, das nur wenige Wochen oder Monate im Jahr läuft, sieht in einer Kostenrechnung zunächst teuer aus. Wird es jedoch während einer Krise gebraucht, verändert sich sein Wert.
Genau deshalb darf ein Energiesystem nicht ausschließlich für durchschnittliche Bedingungen geplant werden. Es muss auch in außergewöhnlichen Situationen funktionieren, etwa bei:
- Dunkelflauten, wenn über Tage weder Wind weht noch die Sonne scheint,
- hohen Brennstoffpreisen infolge knapper Weltmärkte,
- technischen Ausfällen von Kraftwerken oder Netzen,
- geopolitischen Krisen, die Lieferwege blockieren.
Europa erlebt gerade, wie schnell sich die wirtschaftliche Rangfolge verschiedener Energieträger verändern kann. Noch vor kurzer Zeit war Gas vielerorts attraktiver als Kohle. Nun dreht ein Preisschock dieses Verhältnis um.
Sollten die Gaspreise länger hoch bleiben, könnte Kohle nach Einschätzung von Marktanalysten sogar über einen längeren Zeitraum wirtschaftlich gegenüber Gas im Vorteil bleiben – möglicherweise bis ins Frühjahr 2028. Das wäre für Europas Klimapolitik eine bittere Entwicklung: Der emissionsintensivere Brennstoff würde ausgerechnet deshalb stärker eingesetzt, weil die als Brücke vorgesehene Alternative zu teuer geworden ist.
Deutschland steht dabei besonders unter Druck, weil gleichzeitig Kernkraft und Kohle aus dem System genommen wurden beziehungsweise werden sollen. Je kleiner die Reserve gesicherter Leistung wird, desto wichtiger wird die Frage, was in außergewöhnlichen Situationen einspringt.
Eine Energiewende muss vor allem funktionieren
Die aktuelle Kohlerenaissance ist mehr als eine Episode. Sie legt offen, dass der bisherige Kurs der Energiewende auf Annahmen beruht, die einem Stresstest nicht standhalten: dass Gas dauerhaft günstig verfügbar bleibt, dass Wind und Sonne mithilfe von Speichern und Leitungen jederzeit ausreichend liefern und dass sich die wachsenden Systemkosten schon irgendwie tragen lassen.
Für die Bundesregierung zählt vor allem eines: Strom muss möglichst emissionsarm sein. In Wahrheit muss er aber zuverlässig verfügbar und für Haushalte sowie Unternehmen bezahlbar bleiben. Deutschland hat diese Rangfolge über Jahre vernachlässigt: Erfolg wurde in installierten Gigawatt und Ausbaurekorden gemessen, nicht in gesicherter Versorgung und wettbewerbsfähigen Preisen.
Gerade Deutschland kann Versorgungssicherheit und Wettbewerbsfähigkeit nicht als Nebensache behandeln. Eine Industrienation benötigt Energie nicht nur für Wohnungen und Elektroautos, sondern für Chemieanlagen, Stahlwerke, Maschinenbauer, Rechenzentren und tausende mittelständische Betriebe.
Wenn ein geopolitischer Konflikt den Gaspreis nach oben treibt und Deutschland darauf reagieren muss, indem es ausgerechnet seine verbliebenen Kohlekraftwerke stärker auslastet, dann ist das ein deutliches Signal: Der eingeschlagene Ausbaukurs hat die Versorgung nicht robuster gemacht, sondern abhängiger – vom Wetter und vom Weltmarkt für Gas. Wer daraus nur den Schluss zieht, noch schneller noch mehr Windräder und Solarparks zu bauen, wiederholt den Fehler.
Nötig wäre eine Kurskorrektur: weg von starren Ausbauzielen in Gigawatt, hin zu einer technologieoffenen Energiepolitik, die gesicherte Leistung, Systemkosten und Wettbewerbsfähigkeit an die erste Stelle setzt. Eine Energiewende ist schließlich nicht erfolgreich, weil besonders viele alte Kraftwerke abgeschaltet und neue Anlagen installiert wurden. Sie ist erfolgreich, wenn die neue Struktur dieselbe Versorgung zuverlässiger, bezahlbar und mit geringeren Emissionen bereitstellt – und diesen Nachweis ist sie bislang schuldig geblieben.
Was Anleger und Sparer daraus mitnehmen können
Energiepreisschocks wirken selten isoliert. Sie treiben die Inflation, beeinflussen Zinsentscheidungen der Notenbanken und damit die Kaufkraft von Ersparnissen. Wer sich mit dem Thema Vermögensschutz beschäftigt, findet im Magazin und im Shop einen Überblick über Goldmünzen, Silbermünzen sowie klassische Anlagemünzen aus Gold und aus Silber. Für eine breitere Streuung bieten sich zusammengestellte Investorenpakete an. Eine Beimischung ersetzt keine eigene Prüfung der persönlichen Situation und ist keine Anlageempfehlung.
Häufige Fragen zu Gaspreis und Kohleverstromung
Warum wird in Europa wieder mehr Kohle verstromt?
Weil Gas durch die geopolitische Krise stark verteuert wurde. Bei Gaspreisen von zeitweise mehr als 80 Euro je Megawattstunde ist Strom aus Stein- und Braunkohle teilweise günstiger als Strom aus Gaskraftwerken. Kraftwerksbetreiber setzen dann zuerst die günstigere Anlage ein – eine wirtschaftliche, keine politische Entscheidung.
Um wie viel könnte die Kohleverstromung steigen?
Analysten rechnen damit, dass die Stromerzeugung aus Kohle in Europa in den kommenden sechs Monaten um rund 25 Prozent zulegen könnte. Die Gasverstromung dürfte in ähnlichem Umfang zurückgehen.
Wie hoch war der Kohleanteil am EU-Strommix zuletzt?
Laut Eurostat lag der Anteil von Stein- und Braunkohle an der Stromerzeugung der EU 2025 bei 9,2 Prozent – dem niedrigsten Wert seit Beginn der Aufzeichnungen. 1990 war es noch mehr als ein Drittel.
Kann Deutschland beliebig viel zusätzlichen Kohlestrom erzeugen?
Nein. Nach zahlreichen Stilllegungen ist die verbliebene Kohleflotte begrenzt. Im vierten Quartal könnte sie bereits nahe an ihrer praktischen Leistungsgrenze arbeiten. Selbst bei noch höheren Gaspreisen ließe sich daher kaum mehr Erzeugung von Gas auf Kohle verlagern.
Warum treiben hohe Gaspreise auch die Inflation?
Energie steckt in nahezu jedem Produkt und jeder Dienstleistung. Steigen Gas- und Strompreise, verteuern sich Transport, Produktion und Heizung. Unternehmen geben höhere Kosten oft an Kunden weiter, und private Haushalte verlieren Kaufkraft. Hohe Energiepreise können so gleichzeitig die Teuerung anheizen und die Konjunktur bremsen.
Hat der Ausbau von Wind und Solar die Versorgung sicherer gemacht?
Nur bedingt. Wind- und Solaranlagen liefern wetterabhängig und tragen in einer Dunkelflaute kaum etwas zur gesicherten Leistung bei. Parallel muss deshalb ein regelbarer Kraftwerkspark vorgehalten werden – derzeit vor allem Gas und Kohle. Weil zugleich Kern- und Kohlekraftwerke abgeschaltet wurden, ist Deutschland heute stärker vom Wetter und vom Weltmarkt für Gas abhängig als zuvor.
Was kostet der Ausbaukurs bei den erneuerbaren Energien?
Allein 2025 flossen knapp 16,5 Milliarden Euro aus dem Bundeshaushalt auf das EEG-Konto, um die Förderzahlungen zu decken. Hinzu kamen rund 3,1 Milliarden Euro für das Netzengpassmanagement, die Stromkunden über die Netzentgelte tragen. Für den Ausbau des Übertragungsnetzes bis 2045 veranschlagen die Netzbetreiber Investitionen von etwa 365 bis 392 Milliarden Euro.
Wie lange könnte Kohle günstiger bleiben als Gas?
Das hängt vor allem von der Lage im Nahen Osten und der LNG-Versorgung ab. Terminpreise deuten darauf hin, dass Händler mit anhaltender Knappheit rechnen. Einzelne Analysten halten einen Kostenvorteil der Kohle bis ins Jahr 2027 und möglicherweise bis März 2028 für denkbar.
Wie investiere ich richtig in Gold und Silber? Jetzt Angebot anfordern
Erhalten Sie innerhalb weniger Minuten ein kostenloses und individuelles Edelmetall-Angebot passend zu Ihren finanziellen Zielen.
Jetzt Angebot anfordernÄhnliche Artikel
30.06.2026
 14 Min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
28.09.2026
15 Min.Deutschland wächst wieder – doch bei den Bürgern kommt fast nichts an
Das IW hat seine Wachstumsprognose für 2026 fast verdreifacht. Doch Staatsausgaben und Export-Sondereffekte treiben das BIP, während der private Konsum real nur um 0,3 Prozent zulegt. Eine Analyse, w…
28.09.2026
15 Min.China kauft mehr als 1.000 Tonnen Gold
Mehr als 1.000 Tonnen Gold in acht Monaten, gleichzeitig so wenige US-Staatsanleihen wie seit 2008 nicht mehr: China verteilt seine finanziellen Risiken neu. Warum das keine Flucht aus dem Dollar ist…
28.09.2026
15 Min.Vom Denar zum Antoninian – wie Rom sein Silbergeld entwertete und was die Münzen heute kosten
Der Denar begann mit fast reinem Silber und endete als versilberte Kupfermünze. Wie Rom sein Geld Schritt für Schritt entwertete, woran Sie Denar und Antoninian erkennen und warum antike Münzen keine…
21.09.2026
21 Min.Rekordschulden im Bundeshaushalt 2027 und was das für Sachwerte bedeutet
Am 23. September nimmt der Haushaltsausschuss die Beratung über den Etat 2027 auf: 555,4 Milliarden Euro Ausgaben, 118,7 Milliarden neue Kredite, mit den Sondervermögen rund 204 Milliarden. Bis 2030 …
07.09.2026
22 Min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
22.01.2022
7 Min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
31.07.2026
18 Min.Goldbarren aus dem Blister nehmen? Was Verpackung, Zertifikat und Seriennummer beim Wiederverkauf wert sind
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
22.09.2026
21 Min.Gold und Silber bei der Scheidung: Zugewinnausgleich, Nachweis und Aufteilung des Tresorinhalts
Bei einer Trennung wird Sachvermögen zum Streitpunkt: Zählen Barren und Münzen zum Zugewinn, wie werden Wertsteigerungen aus der Ehezeit behandelt und wie wird ein Bestand nachgewiesen, der zuhause l…
13.08.2026
22 Min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
22.09.2026
19 Min.1-Unze-Goldbarren kaufen: Warum 31,1 Gramm beim Aufgeld den Wendepunkt markieren
Der 1-Unzen-Goldbarren ist der Punkt, an dem sich Aufgeld und Teilbarkeit die Waage halten. Der Formatvergleich zeigt, wo der Preis je Gramm wirklich fällt, was Blister und Assay-Zertifikat für den W…

29.06.2026
15 Min.Edelmetalle richtig lagern: Bankschließfach, Zuhause-Tresor und Zollfreilager im Vergleich
Heimtresor, Bankschließfach oder Zollfreilager? Der neutrale Vergleich aller Lageroptionen für Gold und Silber – mit Tresorklassen, Versicherungs- und Dokumentations-Checkliste.
14.06.2026
10 Min.Wiener Philharmoniker: Der komplette Ratgeber zu Europas meistverkaufter Anlagemünze
Der Wiener Philharmoniker zählt zu Europas absatzstärksten Anlagemünzen. Der Ratgeber erklärt Geschichte, Motiv, Feinheit 999,9, alle Stückelungen in Gold und Silber sowie die Unterschiede zu Krügerr…
11.08.2026
20 Min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
20.07.2026
12 Min.Chinas Gold-Nachholbedarf: Warum die Notenbank noch hunderte Tonnen kaufen könnte
Gold macht nur rund 8,8 Prozent von Chinas Währungsreserven aus, global sind es etwa 27 Prozent. Diese Allokationslücke könnte die Notenbank noch hunderte Tonnen kaufen lassen -- ein struktureller Pr…

14.06.2026
12 Min.Silberdefizit 2026: Warum der Silbermarkt das sechste Jahr in Folge ins Minus rutscht
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
23.09.2026
16 Min.Antike Münzen und der Kulturgutschutz – was Sammler bei Einfuhr und Herkunft beachten müssen
Seit dem 28. Juni 2025 wendet die EU ihre Einfuhrregeln für Kulturgüter vollständig an. Antike Münzen bleiben handelbar, doch Herkunft und Belege entscheiden. Was beim Kauf innerhalb der EU gilt, was…
23.09.2026
15 Min.Wie viel Gold besitzen die Deutschen privat? 9.000 Tonnen, Bundesbank-Vergleich und was die Zahlen für Anleger bedeuten
Rund 9.034 Tonnen Gold liegen in deutschen Privathaushalten, gut 5.200 Tonnen davon als Barren und Münzen. Das ist fast dreimal so viel wie die Reserve der Bundesbank. Was hinter der Zahl steckt, was…

29.06.2026
11 Min.Maple Leaf: Der komplette Ratgeber zu Kanadas Anlagemünze in Gold und Silber
Die Maple Leaf gehört zu den meistgehandelten Anlagemünzen der Welt. Der Ratgeber erklärt Feingehalt 999,9, Radiallinien, Mikro-Gravur, Stückelungen und den Vergleich zu Krügerrand, Eagle und Philhar…

22.06.2026
9 Min.Das Gebet im Mittelkreis
Nach dem deutschen WM-Auftaktsieg gegen Curaçao trafen sich Felix Nmecha und Jonathan Tah mit den Gegnern zum christlichen Gebet am Mittelkreis. Eine Geste, die die deutsche Presse spaltet – und ein …

13.08.2026
26 Min.Goldpreisprognose 2027: Warum die Banken ihre Ziele nach der Trendwende wieder anheben
Nach dem Ausbruch über 4.400 US-Dollar haben mehrere Häuser ihre Ziele für 2027 angehoben: CIBC ruft 6.500 US-Dollar im Jahresschnitt aus, UBS 5.000 US-Dollar bereits im ersten Halbjahr, LBBW und JP …

29.06.2026
15 Min.Gold steuerfrei verkaufen: Spekulationsfrist, Haltedauer und Nachweis richtig nutzen
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
26.06.2026
13 Min.Silber nach dem Allzeithoch: Wie Anleger mit extremer Volatilität 2026 umgehen
Silber erreichte Anfang 2026 ein Allzeithoch um 120 US-Dollar und fiel binnen Tagen auf rund 60 US-Dollar. Wir ordnen die Treiber der extremen Volatilität ein und zeigen, wie Sparplan und Stückelung …

29.06.2026
14 Min.Gold-ETF, ETC oder physisches Gold? Der ehrliche Vergleich für Anleger
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…