

News werden geladen…
- Kettner Edelmetalle
 Magazin
- Bankenausfall und Cyberangriffe: Wenn Ihr Guthaben plötzlich unerreichbar ist
Bankenausfall und Cyberangriffe: Wenn Ihr Guthaben plötzlich unerreichbar ist
Chart wird geladen
In Japan legt eine technische Störung an einem Novembernachmittag die Geldautomaten und Schalter von 128 Banken lahm. In Paraguay kommen rund drei Millionen Kunden nicht mehr an ihr Bankguthaben, weil die Zentralbank den Zugriff verweigert. Und nicht nur Banken kämpfen mit Problemen, auch Supermärkte: In Frankreich manipulieren Hacker Hunderte Kühlanlagen. Drei Ereignisse aus wenigen Wochen im Herbst 2026 – mit einer unbequemen Gemeinsamkeit.
Dass Sie jederzeit an Ihr eigenes Geld kommen, erscheint selbstverständlich; doch garantieren kann das keine Bank. Systemausfälle, Bankpleiten und Hackerangriffe zeigen, dass das digitale Geldsystem verwundbarer ist, als es im Alltag wirkt. Im Zeitalter künstlicher Intelligenz werden die Angriffe zudem häufiger, schneller und professioneller. Damit stellt sich eine Frage, die weit über das Girokonto hinausreicht: Wie schützen Sie Ihr Vermögen, wenn Sie sich auf die Technik nicht mehr verlassen können? Die Antwort ist älter als jedes Rechenzentrum, doch nicht in jeder Form schützt sie gleich gut. Und manches, was heute als sicher gilt, hängt am selben Server wie Ihr Girokonto.
Das Wichtigste in Kürze
- Durch Systemausfälle, Bankpleiten oder Hackerangriffe kann Guthaben plötzlich unerreichbar sein.
- Cyberangriffe nehmen zu und sind auch ein Werkzeug von Staaten.
- Externe IT-Dienstleister bündeln das Risiko für viele Banken zugleich.
- Einlagensicherung und digitales Gold helfen bei einem Ausfall nur begrenzt.
- Physisches Gold und Silber in Eigenverwahrung sichern Vermögen und dienen im Ernstfall als Tauschmittel.
Angriff auf die Kühltheke: Cyberkrieg im Alltag
Am 11. Oktober 2026 versetzten Angreifer in rund 700 französischen Supermärkten die Kühlanlagen in den Abtaumodus. In den Regalen stiegen die Temperaturen auf bis zu 50 Grad, Ware verdarb, teils brach Feuer aus. Der Schaden geht in die zweistelligen Millionen.
Am 2. November folgte eine zweite Welle in mehreren europäischen Ländern, laut ZEIT auch in einzelnen deutschen Märkten. Selbst Blutbanken des französischen Blutspendedienstes waren Ziel, dort wurden die Angriffe abgewehrt. Das Einfallstor war laut Berichten erschreckend banal: veraltete Steuerungen, für die es keine Updates mehr gab und deren Zugang nur mit simplen Standarddaten geschützt war.
Brisant ist die Frage nach den Tätern. Frankreichs Außenminister Jean-Noël Barrot machte am 9. November die iranischen Revolutionsgarden verantwortlich, andere Fachleute sehen Spuren nach Russland. Wenn an dem Vorwurf etwas dran sein sollte, ging es nicht um Beute, sondern um Schaden und Verunsicherung. Cyberangriffe sind längst ein Mittel der Geopolitik, und das Finanzsystem ist eines der lohnendsten Ziele.
Iran gegen US-Banken: Ein Konflikt mit Vorgeschichte
2010 wurde der Computerwurm Stuxnet entdeckt, der in der iranischen Atomanlage Natanz Zentrifugen beschädigt hatte. Medienberichten zufolge stammte er aus den USA und Israel, bestätigt haben das beide Regierungen nie.
Die Antwort kam nach verbreiteter Deutung im amerikanischen Bankensektor. Von Ende 2011 bis Mitte 2013 legten Überlastungsangriffe, bekannt als Operation Ababil, die Websites großer Institute lahm. Laut Anklage des US-Justizministeriums von 2016 griffen sieben Iraner im Umfeld der Revolutionsgarden an 176 Tagen 46 Ziele an, vor allem Banken. Hunderttausende Kunden kamen laut der damaligen Justizministerin Loretta Lynch online nicht an ihre Konten.
Bis heute lösen solche Angriffe diplomatische Reaktionen aus. Wegen der Supermarkt-Angriffe bestellte Paris den iranischen Botschafter ein. Die Pariser Staatsanwaltschaft beantragte laut AFP internationale Haftbefehle gegen zwei Verantwortliche der iranischen Cybereinheit „Shahid Kaveh“. Teheran weist die Vorwürfe als unbegründet zurück.
Selbst der Internationale Währungsfonds (IWF) wurde 2011 Ziel eines Angriffs, den Medienberichte damals einem staatlichen Akteur zuschrieben, 2024 meldete er erneut einen Cybervorfall. Wer einem Land schaden will, braucht also keine Panzer. Wer seinen Zahlungsverkehr stört, trifft Wirtschaft und Vertrauen zugleich.
Herbst 2026: Eine Angriffswelle auf Banken und Kryptobörsen
In diesem Herbst haben die Angriffe auf das Finanzsystem eine neue Dimension erreicht.
6,3 Mrd. $
Wert der Kryptowährungen, die beim Hack der Börse Binance erbeutet wurden; der Angriff wird Nordkorea zugeschrieben
≈ 100 Mio. €
Abgeflossen bei Crédit Mutuel Arkéa nach einem Cyberangriff
9
Banken in Südkorea, die seit Ende September angegriffen wurden
- Frankreich Bei Crédit Mutuel Arkéa flossen Anfang November laut Bank rund 100 Millionen Euro ab, laut französischen Medien kamen die Täter über einen Dienstleister ins System. Getroffen wurden die Eigenmittel, nicht die Kundenkonten, ein Teil ist zurückgeholt.
- Südkorea Mindestens neun Banken wurden angegriffen, mutmaßlich mit einem KI-gestützten Hacking-Agenten. Bei der Shinhan Bank lagen Daten von rund 25.000 Kunden offen.
- Europäische Institutionen Die EZB bestätigte im Oktober Schadsoftware auf einer ihrer Websites, Belgiens Finanzministerium musste sein Online-Steuerportal schließen.
Binance: Der größte Krypto-Diebstahl der Geschichte
Der schwerste Schlag traf den Kryptomarkt. Ende Oktober erbeuteten Angreifer bei der Kryptobörse Binance Kryptowährungen im Wert von rund 6,3 Milliarden US-Dollar. Es ist der größte bekannte Krypto-Diebstahl überhaupt. Laut einem in Forbes zitierten Sicherheitsexperten genügte es, drei Personen mit Zugriffsrechten zu kompromittieren.
Laut Guardian wird der Angriff Nordkorea zugeschrieben. Auch hier zeigt sich die geopolitische Dimension. UN-Experten werfen dem Land seit Jahren vor, mit gestohlenen Kryptowährungen Devisen für sein Waffenprogramm zu beschaffen. Für manche Staaten ist Hacking keine Nebensache, sondern eine Einnahmequelle.
KI macht Angriffe schneller
Neu ist vor allem das Tempo. Auf einem Podium der IWF-Jahrestagung im Oktober hieß es, künstliche Intelligenz verkürze Angriffe von Tagen auf Minuten. Die indische Cyberbehörde CERT-In warnte vor einer Gruppe, die mit KI-Werkzeugen die Zahlungsschnittstellen von Banken angreift. Erst testen die Täter ihren Zugang mit Überweisungen von einer Rupie, zugeschlagen wird bevorzugt am Wochenende, wenn weniger Personal die Systeme überwacht.
Die G7-Finanzminister vereinbarten im Oktober laut Reuters gemeinsame Planspiele gegen KI-gestützte Angriffe auf Banken. Die britische Regierung rät ihren Bürgern in der Kampagne „Be Ready“ inzwischen, Vorräte für drei Tage anzulegen.
Guthaben vorhanden, aber unerreichbar
Nicht jeder Ausfall braucht einen Hacker. Die Fälle aus Japan und Paraguay zeigen, wo das eigentliche Problem liegt. Das Geld auf Ihrem Girokonto gehört Ihnen nicht so wie der Schein in Ihrer Brieftasche. Mit der Einzahlung geht es rechtlich in das Eigentum der Bank über, Sie haben nur einen Anspruch auf Rückzahlung (§ 700 BGB). Ihr Kontoguthaben ist also eine Forderung gegen die Bank. Ob Sie diese in einem bestimmten Moment durchsetzen können, hängt an Bank, Rechenzentrum, Kartennetz und Strom.
Seit der Finanzkrise gilt offiziell: Nicht der Steuerzahler soll marode Banken retten, sondern ihre Eigentümer und Gläubiger. Gläubiger sind aber auch Sie als Kontoinhaber. Wickelt die BaFin eine Bank ab, sind Einlagen bis 100.000 Euro nach dem Sanierungs- und Abwicklungsgesetz (SAG) theoretisch geschützt. Guthaben über 100.000 Euro können dagegen zur Deckung der Verluste herangezogen werden. Sie stehen zwar weiter hinten in der Rangfolge, ausgeschlossen ist das aber nicht. Wie dieser sogenannte Bail-in funktioniert, lesen Sie in unserem Beitrag zu Bail-in und Bankguthaben.
Japan: Ein Netzbetreiber, 128 Banken gestört
Am 6. November 2026 fiel beim Shinkin Kyodo Center, dem gemeinsamen Netzbetreiber der japanischen Shinkin-Genossenschaftsbanken, ein System aus. Bei 128 Instituten streikten Geldautomaten und Schalter. Ursache war laut Shinkin Central Bank ein Gerätefehler. Das Institut hat trotz seines Namens nichts mit der japanischen Notenbank zu tun, es ist das Spitzeninstitut der Shinkin-Banken. Wer an diesem Nachmittag Miete überweisen oder Bargeld holen wollte, kam nicht an sein eigenes Geld.
Paraguay: Rund drei Millionen Kunden ausgesperrt
Härter traf es Paraguay. Am 3. November 2026 zog die Zentralbank bei der Ueno Bank, einem der größten Institute des Landes, die Notbremse. Die Solvenzquote lag unter der Hälfte des Minimums, die Bank wurde geschlossen und ihre Auflösung eingeleitet. Von einem Tag auf den anderen gab es keine Abhebungen, keine Überweisungen, keine Kartenzahlungen und keine App mehr. Das Guthaben der Kunden war nur noch eine Forderung gegen eine Bank in Auflösung.
Betroffen sind laut Bloomberg knapp drei Millionen Kunden, darunter etwa 32.000 Rentner, und das in einem Land mit rund 6,1 Millionen Einwohnern. Die Einlagensicherung deckt höchstens etwa 38.000 US-Dollar pro Sparer, erste Auszahlungen flossen erst ab dem 5. November. Rund 87.000 Sparer mit höheren Guthaben, etwa drei Prozent, müssen für den Rest auf das Auflösungsverfahren hoffen. Die Notenbank beschwichtigt und spricht von einem Einzelfall.
X-Beitrag wird geladen…
Aufgrund der Pleite wurden auch Kunden anderer Banken nervös. Am 4. November meldete die Zentralbank Störungen bei Banking-Apps anderer Institute wegen des Ansturms. Der Zusammenbruch der Ueno Bank drohte, einen Bank Run auf weitere Banken auszulösen.
Auch politisch hat die Pleite Folgen. Zentralbankchef Carlos Carvallo trat zurück, Staatspräsident Santiago Peña wurde vom Senat abgesetzt. Laut Bloomberg wirft ihm die Staatsanwaltschaft im Zusammenhang mit dem Zusammenbruch Untreue und illegale Bereicherung vor, er sitzt in Untersuchungshaft. Neuer Präsident ist Pedro Alliana.
Der Bank Run kommt heute per App
Früher standen Schlangen vor wankenden Banken, heute läuft der Ansturm in Minuten über das Smartphone. Bei der Silicon Valley Bank wollten Kunden im März 2023 an einem einzigen Tag rund 42 Milliarden US-Dollar abziehen, am nächsten Morgen war die Bank geschlossen. Schon das Gerücht über einen Hack kann eine solche Welle auslösen. Der IWF warnte im Mai 2026, extreme Cyberverluste könnten Zweifel an der Solvenz von Banken wecken.
Herbst 2026: Wenn das System versagt
Ausgewählte Vorfälle und ihre Folgen
| Fall | Ursache | Folge |
|---|---|---|
| Supermärkte, Frankreich (11.10.2026) | Cyberangriff auf Kühlsteuerungen | rund 700 Märkte betroffen, teils Brände |
| Binance (Ende Oktober 2026) | Cyberangriff, Nordkorea zugeschrieben | Kryptowährungen im Wert von rund 6,3 Mrd. US-Dollar erbeutet |
| Ueno Bank, Paraguay (3.11.2026) Pleite | Schließung und Auflösung durch die Zentralbank | Abhebungen, Überweisungen, Karten und App gestoppt |
| Crédit Mutuel Arkéa, Frankreich (4.11.2026) | Cyberangriff, laut Medien über einen Dienstleister | rund 100 Mio. Euro Eigenmittel abgeflossen |
| Shinkin-Banken, Japan (6.11.2026) | Gerätefehler beim Netzbetreiber | Automaten und Schalter bei 128 Banken gestört |
Angaben laut französischen Medienberichten, The Guardian, Banco Central del Paraguay, Bloomberg, Crédit Mutuel Arkéa, Shinkin Central Bank/Jiji Press; Stand: 11. November 2026.
Grenzen der Einlagensicherung
In Deutschland sind Einlagen theoretisch bis 100.000 Euro pro Kunde und Bank geschützt. Bei einem reinen IT-Ausfall greift die Sicherung aber nicht, denn sie zahlt nur, wenn die Bank zahlungsunfähig ist und die BaFin den Entschädigungsfall feststellt. Zudem sind die Töpfe auf einzelne Pleiten ausgelegt, nicht auf eine Systemkrise. Die EU-Zielgröße liegt bei nur 0,8 Prozent der gedeckten Einlagen. Laut EBA lagen Ende 2025 europaweit rund 85 Milliarden Euro in den Töpfen, bei 9,1 Billionen Euro gedeckter Einlagen. Für mehr als 99 Prozent der Einlagen liegt also kein Geld im Topf. Wie es um die Einlagensicherung wirklich bestellt ist, erfahren Sie in unserem Beitrag zur Einlagensicherung.
Die Achillesferse: externe IT-Dienstleister
Banken betreiben ihre Technik längst nicht mehr allein. Kernbankensysteme, Rechenzentren und Kartenabwicklung liegen bei wenigen Dienstleistern. So laufen die Sparkassen weitgehend über die Finanz Informatik, die Volks- und Raiffeisenbanken über Atruvia. Auch Ihre Hausbank hängt also sehr wahrscheinlich an einem zentralen Anbieter. Das spart Kosten, bündelt aber das Risiko.
Dieses Muster zieht sich durch den Herbst. In Japan reichte ein Gerätefehler beim gemeinsamen Netzbetreiber, bei Crédit Mutuel Arkéa ein Dienstleister als Einfallstor, bei den Supermärkten veraltete Steuerungstechnik. Und beim weltweiten IT-Ausfall vom 19. Juli 2024 bremste ein fehlerhaftes Update der Sicherheitsfirma CrowdStrike Banken, Zahlungsdienste und Flughäfen gleichzeitig aus.
- Klumpenrisiko Viele Banken hängen an einem Anbieter. Ein Fehler wirkt überall gleichzeitig.
- Dienstleister der Dienstleister Jeder IT-Anbieter nutzt seinerseits Software und Dienste weiterer Firmen. Jede dieser Stufen ist ein mögliches Einfallstor für Angreifer.
- Altlasten Veraltete Systeme laufen oft jahrelang weiter, weil der Austausch teuer ist, auch wenn es längst keine Sicherheitsupdates mehr für sie gibt.
Seit Januar 2025 verpflichtet die EU-Verordnung DORA Banken, ihre IT-Dienstleister zu erfassen, Ausfälle zu testen und Notfallpläne vorzuhalten. Offiziell stärkt das die digitale Widerstandskraft. Doch eine Verordnung ersetzt keinen funktionierenden Server. Wie weit Papier und Praxis auseinanderliegen, zeigen derartige Vorfälle, gerade in diesem Herbst. Die Einschläge kommen immer näher.
Wer hält den Ausschalter? Stablecoins und digitaler Euro
Der Binance-Hack hat eine zweite Seite, die leicht untergeht. Nach dem Angriff froren die Unternehmen Tether und Circle sogenannte Token im Wert von mehr als 1,5 Milliarden beziehungsweise rund 823 Millionen Dollar ein, die den Angreifern zugeordnet wurden. Token sind digitale Werteinheiten auf einer Blockchain. Tether und Circle wurden selbst nicht gehackt. Sie geben Stablecoins heraus, also Token, die eins zu eins an den US-Dollar gebunden sind. Anders als bei Bitcoin steht dahinter ein Unternehmen, das Token an bestimmten Adressen sperren kann. Dann lassen sie sich nicht mehr übertragen.
Gegen Diebe ist das hilfreich. Doch derselbe Schalter funktioniert gegen jeden Inhaber. Die USA haben diese Fähigkeit zur Pflicht gemacht: Der GENIUS Act, im Juli 2025 unterzeichnet, verpflichtet Stablecoin-Emittenten, Token auf behördliche Anordnung einfrieren und beschlagnahmen zu können. Die Ausführungsregeln greifen ab Januar 2027. Was heute Hacker trifft, kann morgen auch den unbescholtenen Bürger treffen, der fälschlich auf einer Liste landet.
Für Europa ist das kein fernes Thema. Der Verordnungsentwurf zum digitalen Euro erlaubt in Artikel 24 Absatz 1 „bedingte Zahlungen“, die automatisch auslösen, sobald festgelegte Bedingungen erfüllt sind. Absatz 2 nennt ihn zugleich „nicht programmierbar“. Die Standards dafür setzt jedoch die EZB selbst. Hinzu kommen Haltegrenzen und keine Verzinsung. Die Notenbank bestimmt also, wie viel digitales Geld Sie halten dürfen und was es Ihnen bringt.
Ein zweites Risiko ist technischer Natur. Die Infrastruktur würde zentral beim Eurosystem liegen, also bei der EZB und den nationalen Notenbanken. Damit würde ein einzelner Angriffspunkt entstehen, der für staatliche Hacker besonders lohnend wäre. Eine Störung oder ein erfolgreicher Angriff könnte im Ernstfall Millionen Nutzer auf einmal treffen.
Unsere Einschätzung
Die Politik beantwortet die Verwundbarkeit digitaler Systeme mit noch mehr Zentralisierung. Je mehr Geld an wenigen Servern hängt, desto tiefer der Fall, ob durch Hacker, Systemausfälle oder politische Entscheidungen. Die Technik schafft die Möglichkeit, Geld einzufrieren und zu steuern. Wie weit sie genutzt wird, entscheidet die Politik von morgen, nicht das Versprechen von heute.
So sorgen Sie für den Ernstfall vor
Hacker stoppen können Sie nicht. Die folgenden Schritte sichern vor allem Ihre Zahlungsfähigkeit in den ersten Tagen und Wochen. Ihr Vermögen schützen sie noch nicht.
- Bargeldreserve Halten Sie Bargeld für mindestens einen Monat bereit, etwa für Lebensmittel, Tanken und Medikamente, am besten in kleinen Scheinen. Prüfen Sie, bis zu welcher Grenze Ihre Hausratversicherung Bargeld ersetzt.
- Unabhängiges Zweitkonto Eröffnen Sie ein Konto bei einer Bank aus einer anderen Bankengruppe mit einem anderen IT-Dienstleister.
- Kontostand begrenzen Lassen Sie auf dem Girokonto nur, was Sie in den nächsten Monaten brauchen. Jeder Euro darüber hängt an Bank und Technik und verliert durch Inflation an Kaufkraft.
- Bankdaten auf Papier Drucken Sie IBAN, die letzten Kontoauszüge und Depotübersichten aus. So können Sie Ihre Guthaben belegen, auch wenn App und Online-Banking ausfallen.
Diese Schritte überbrücken einen kurzen Ausfall. Was bei einer längeren Krise hinzukommt, vom Blackout-Plan bis zu Tauschmitteln für den Notfall, zeigt unser kostenloser Prepperleitfaden 2026/27.
Bargeld sichert die Zahlungsfähigkeit, ist aber kein Vermögensspeicher, denn jeder Schein verliert Jahr für Jahr an Kaufkraft. Wie viel das ausmacht, zeigt der folgende Rechner.
Berechnen Sie Ihren Kaufkraftverlust durch die Inflation
Digitales Gold und Zollfreilager: bequem, aber nicht krisenfest
Wer Gold will, aber Tresor und Versand scheut, kann auch zu digitalem Gold greifen. Gekauft wird per App oder Depot, auch in Bruchteilen eines Gramms, gelagert wird beim Anbieter. Das ist bequem. Doch der Zugriff läuft über Server, Logins und den Anbieter, also über dieselben Schwachstellen wie beim Girokonto. Bei einem Cyberangriff oder Systemausfall ist Ihr Gold zwar da, aber nicht erreichbar.
Eigentümer ist nicht Besitzer
Eigentum ist das rechtliche Herrschaftsrecht an einer Sache, Besitz die tatsächliche Gewalt über sie. Wer digitales Gold kauft, ist bestenfalls Eigentümer, im Besitz des Goldes ist der Verwahrer. Bei manchen Modellen erwerben Sie nur einen Lieferanspruch und stehen im Ernstfall in einer Reihe mit anderen Gläubigern. Goldgedeckte Token lassen sich zudem oft technisch sperren, und zwar mit demselben Schalter wie bei Stablecoins.
Ähnliches gilt für Gold im Zollfreilager, etwa in der Schweiz. Es liegt dort zwar physisch und gut gesichert, doch im Ernstfall ist es weit weg. Zugriff, Auslieferung und Verkauf laufen über den Lagerbetreiber, seine Systeme und eine Landesgrenze.
Vorteile
- Kauf schon ab kleinen Beträgen
- Schnell handelbar per App oder Depot
- Keine eigene Lagerung nötig
Nachteile
- Zugriff hängt an Server, App und Anbieter
- Anfällig für Cyberangriffe und IT-Ausfälle
- Sie sind bestenfalls Eigentümer, nicht Besitzer
- Oft laufende Verwahrgebühren
Physisches Gold und Silber: Wertspeicher und Tauschmittel
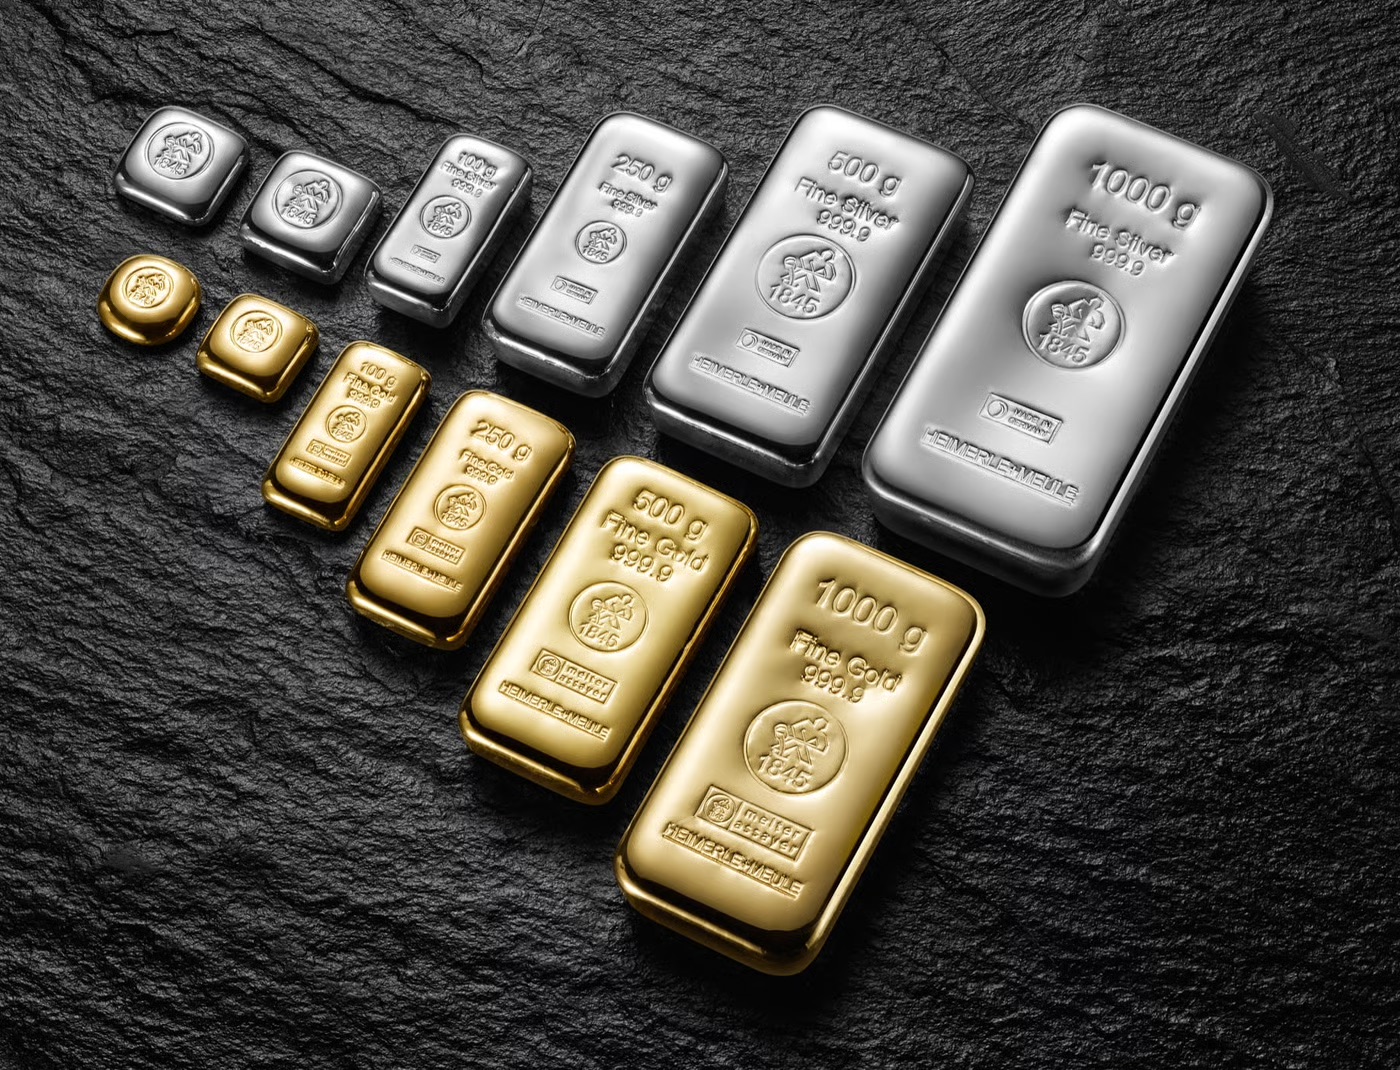
Was funktioniert noch, wenn Strom, Netz oder Bank ausfallen? Eine Bargeldreserve sowie Gold und Silber, die Sie selbst in der Hand halten. Physisches Edelmetall in Eigenverwahrung hat keine Gegenpartei. Es gibt keinen Server, keine App, keine Bank und keinen Emittenten mit Ausschalter. Ein Krügerrand enthält heute genauso eine Unze Gold wie bei seiner Einführung 1967.
Damit erfüllt Edelmetall zwei Aufgaben. Im Ernstfall ergänzt es die Bargeldreserve als Tauschmittel. Dauert eine Störung länger, wird Bargeld knapp oder stocken Lieferketten, lassen sich kleine Silbermünzen oder Goldstücke eintauschen, etwa wenn man sich direkt beim Bauern versorgen muss. Ein gesetzliches Zahlungsmittel für den Alltag ist Gold zwar nicht, sein Wert wird aber weltweit ohne Strom und ohne Bank anerkannt.
Langfristig schützt Edelmetall zudem vor Geldentwertung. Die Preise schwanken, auch kräftig. Über lange Zeiträume hat Gold aber seine Kaufkraft bewahrt. Diese Bilanz kann keine Papierwährung vorweisen.
Chart wird geladen
- Stückelung Neben Goldbarren gehören kleine Einheiten wie 1-Unzen-Münzen oder Anlagemünzen aus Silber ins Depot, die sich einzeln verkaufen oder tauschen lassen.
- Bekannte Produkte Verbreitete Goldmünzen und Silberbarren namhafter Hersteller werden überall erkannt.
- Sichere Aufbewahrung Ein zertifizierter, fest verankerter Tresor und eine passende Versicherung.
- Diskretion Sprechen Sie nicht über Ihre Bestände und verteilen Sie größere Werte auf mehrere Orte.
Produkte werden geladen…
Fazit: Vorsorge heißt Unabhängigkeit
Der Herbst 2026 zeigt, dass der Zugriff auf das eigene Geld keine Selbstverständlichkeit ist, ob wegen staatlicher Hacker, Krimineller mit KI-Werkzeugen, eines defekten Geräts oder einer Bankpleite. Umso wichtiger ist, dass Sie nicht allein von Bank, Server und Strom abhängen.
Unsere Einschätzung
Wir halten es für sinnvoll, jedem Baustein eine klare Aufgabe zu geben: das Girokonto für den Zahlungsverkehr, Bargeld für laufende Ausgaben und physisches Gold und Silber in Eigenverwahrung als eiserne Reserve Ihres Vermögens. Diese Reserve schützt langfristig vor der stillen Enteignung durch Inflation und kurzfristig vor dem Moment, in dem die Karte trotz vollem Konto abgelehnt wird.
Häufige Fragen zu Bankenausfall und Cyberangriffen
Was passiert mit meinem Geld, wenn meine Bank gehackt wird?
Nicht autorisierte Zahlungen muss die Bank nach § 675u BGB erstatten, außer Sie haben grob fahrlässig gehandelt. Ob sie das bei einem großen Angriff auch leisten kann, steht auf einem anderen Blatt. Zudem können Konten, Karten und Apps tagelang gesperrt sein.
Greift die Einlagensicherung bei einem Cyberangriff?
Nur, wenn die Bank zahlungsunfähig wird und die BaFin den Entschädigungsfall feststellt. Dann sind theoretisch 100.000 Euro pro Kunde und Bank geschützt, die Töpfe sind aber auf einzelne Pleiten ausgelegt. Bei einem bloßen IT-Ausfall hilft die Einlagensicherung nicht. Ihr Geld ist dann zwar formal vorhanden, aber nicht verfügbar.
Wie viel Bargeld sollte ich zu Hause haben?
Als Richtwert so viel, dass Lebensmittel, Tanken, Medikamente und kleine Notfälle für mindestens einen Monat gedeckt sind, möglichst in kleinen Scheinen. Gegen sehr große Bestände sprechen Inflation und Diebstahlrisiko. Für den langfristigen Vermögensschutz eignen sich physische Edelmetalle besser.
Woran erkenne ich, ob mein Zweitkonto wirklich unabhängig ist?
Entscheidend ist nicht der Name der Bank, sondern die Technik dahinter. Institute derselben Bankengruppe nutzen oft denselben IT-Dienstleister. Wählen Sie für das Zweitkonto eine Bank aus einer anderen Gruppe und fragen Sie im Zweifel nach, welches Rechenzentrum das Institut nutzt.
Ist digitales Gold sicherer als ein Bankkonto?
Es schützt besser vor Inflation als ein Kontoguthaben, hat aber dieselbe technische Schwachstelle, denn der Zugriff hängt an App, Server und Anbieter. Zudem sind Sie bestenfalls Eigentümer, aber nicht Besitzer des Goldes. Gegen IT-Ausfälle und Cyberangriffe schützt nur Metall, das Sie selbst verwahren.
Wie bewahre ich Gold und Silber zu Hause sicher auf?
Ideal ist ein zertifizierter, fest verankerter Tresor, dessen Sicherheitsstufe zur Versicherungssumme passt. Manche vergraben zusätzlich einen Teil außer Haus. Gold rostet nicht, versichert ist ein solches Versteck aber nicht, und eine Vertrauensperson sollte den Ort kennen. Sprechen Sie möglichst wenig über Ihre Bestände und verteilen Sie größere Werte auf mehrere Orte.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar.
Quellen: DIE ZEIT (Angriffe auf Kühlanlagen, November 2026); borncity.com; Le Républicain Lorrain/AFP (10.11.2026); AP; US-Justizministerium (Anklage Operation Ababil, 24.3.2016); IWF (Pressemitteilung 15.3.2024; Blog 7.5.2026); The Guardian; Forbes; Deutschlandfunk, euronews, 01net (Crédit Mutuel Arkéa); Reuters (G7, 16.10.2026); Jiji Press/nippon.com (6.11.2026); Banco Central del Paraguay (3.11.2026); Bloomberg, auch über Bloomberg Línea (5., 6., 9. und 10.11.2026); negocios.com; simalco.com; EBA (Einlagensicherung, 30.6.2026); § 700 BGB; Sanierungs- und Abwicklungsgesetz (SAG); US Senate Banking Committee (GENIUS Act); Europäische Kommission (Entwurf digitaler Euro); Richtlinie 2014/49/EU.
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
Ähnliche Artikel


09.11.2026
 19 Min.
250 g und 500 g Goldbarren – wann sich das Mittelformat rechnet
04.11.2026
17 Min.Münzen richtig aufbewahren mit Kapsel, Rähmchen, Tube und Album
18.08.2025
5 Min.Gebühren für Münzeinzahlungen: Die Kleingeld-Inflation
22.01.2022
7 Min.Ankauf von Edelmetallen – Unser Service für Sie