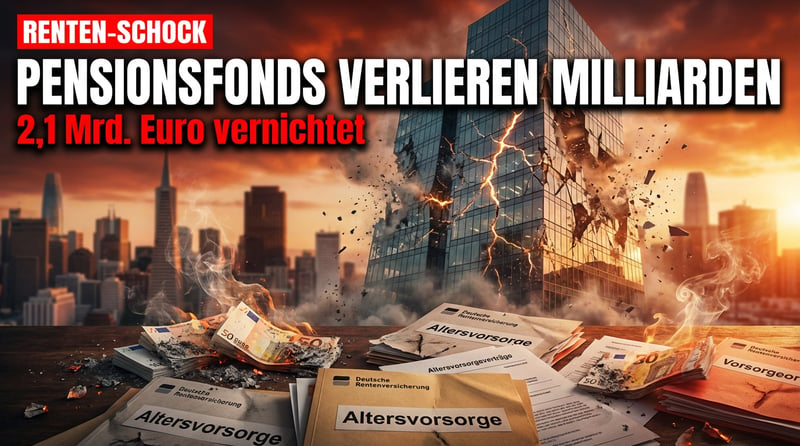
Was sich derzeit hinter den Kulissen deutscher Versorgungswerke und Pensionskassen abspielt, dürfte vielen Versicherten den Schlaf rauben. Laut einem aktuellen Bericht von Bloomberg haben mindestens 18 deutsche Pensionsinstitutionen seit 2020 außerplanmäßige Abschreibungen von insgesamt über zwei Milliarden Euro auf Investitionen in gewerbliche Immobilien vorgenommen. Die Zeitbombe tickt – und sie tickt laut.
Berliner Zahnärzte-Versorgungswerk: Die Hälfte des Kapitals vernichtet
Besonders dramatisch trifft es das Versorgungswerk der Zahnärzte Berlin-Brandenburg (VZB). Dort summieren sich die Verluste auf unfassbare 1,1 Milliarden Euro. Rund die Hälfte des investierten Kapitals sei faktisch ausgelöscht worden – versenkt in private Darlehen an nicht börsennotierte Unternehmen, darunter ein kalifornisches Recyclingunternehmen namens rPlanet Earth, eine Garnelenfarm in Norddeutschland und – wie könnte es anders sein – US-amerikanische Gewerbeimmobilien. Man fragt sich unwillkürlich: Wer hat diese Anlageentscheidungen getroffen, und nach welchen Kriterien?
Den beteiligten Wirtschaftsprüfern, Beratern und Geschäftsführern drohe nun ein juristischer Marathon. Vieles deute darauf hin, dass das VZB weit über den traditionellen Risikorahmen hinausgegangen sei, der für eine professionelle Pensionseinrichtung als vertretbar gelten würde. Ein diplomatischer Euphemismus für das, was man im Volksmund schlicht als Zockerei bezeichnen würde.
Bayerische Versorgungskammer: Auch der Riese wankt
Ein ähnliches Schicksal ereilte die Bayerische Versorgungskammer (BVK), die im vergangenen Jahr buchhalterische Verluste von bis zu 853 Millionen Euro verzeichnete. Erneut standen US-Gewerbeimmobilien im Zentrum des Desasters – darunter Objekte wie das berühmte Transamerica Building in San Francisco, das international als Problemimmobilie gilt. Der Unterschied zum VZB: Die BVK verfügt über substanzielle Reserven und verwaltet weiterhin rund 170 Milliarden Euro. Ein Trost, der allerdings nicht darüber hinwegtäuschen kann, dass auch hier Milliarden in den Sand gesetzt wurden.
Die Liste der betroffenen Institutionen liest sich wie ein Who's Who der deutschen Altersvorsorge: die Kirchliche Zusatzversorgungskasse des Verbandes der Diözesen Deutschlands (KZVK), die BASF Pensionskasse, die Telekom Pensionskasse und der Apotheker- und Zahnärztefonds Schleswig-Holstein – sie alle weisen dasselbe Muster wiederkehrender Abschreibungen im US-Gewerbeimmobiliensegment auf.
Die Wurzel des Übels: Jahrelange Nullzinspolitik und ihre verheerenden Folgen
Wie konnte es so weit kommen? Die Antwort liegt in der geldpolitischen Architektur der vergangenen anderthalb Jahrzehnte. Seit der großen Schuldenkrise leben wir unter einem Regime expansiver Geldpolitik, das darauf ausgerichtet war, hochdefizitäre Staatshaushalte zu finanzieren. Die Europäische Zentralbank drückte die Zinsen in den Keller – und zwang damit Pensionsfondsmanager, die eine Mindestrendite auf das investierte Kapital erwirtschaften müssen, immer weiter entlang der Risikokurve.
Was einst als solide Anlagestrategie galt – langfristige Staatsanleihen mit stabilen Renditen –, wurde durch die Nullzinspolitik systematisch entwertet. Die Folge war ein schleichender, aber fataler Paradigmenwechsel: Weg von liquiden, stabilen Anleihen, hin zu höher rentierlichen, aber deutlich illiquideren Anlageklassen. Viele Vermögensverwalter schwenkten auf Private Debt, Sachwerte und Schuldscheindarlehen um, die durch Immobiliencovenants besichert waren – bis hin zu hochriskanten Mezzanine-Finanzierungen für nicht börsennotierte, spekulative Projekte.
Als dann 2022 die scharfen Zinserhöhungen kamen, traf es den Immobiliensektor mit voller Wucht. Insolvenzen häuften sich, Ausfallrisiken glitten jenseits der effektiven Kontrolle der Wirtschaftsprüfer, während die Vermögensverwalter auf die monetäre Volatilität und die anschwellende Staatsverschuldung mit der Übernahme noch größerer Risiken reagierten. Eine Todesspirale der Fehlallokation.
Strukturelle Verschiebungen, die niemand sehen wollte
Was die Portfoliomanager dabei geflissentlich übersahen: Die Welt hatte sich fundamental verändert. Der Aufstieg des Homeoffice, tiefgreifende Umstrukturierungen in der amerikanischen Wirtschaft und der beschleunigte Einsatz künstlicher Intelligenz haben die Nachfrage nach konventionellen Büroflächen massiv reduziert. Was als renditesteigernde Diversifikation gedacht war, verwandelte sich in vielen Fällen in ein konzentriertes Klumpenrisiko – mit erheblichen Konsequenzen für die Stabilität der betroffenen Pensionseinrichtungen.
Droht der nächste Rettungsschirm?
Die entscheidende Frage lautet nun: Wer zahlt die Zeche? Wie private Pensionsfonds und Versicherungssysteme letztlich finanziert und abgesichert werden, bleibt unklar. Werden staatliche Garantiefonds einspringen, wenn die Verluste zu systemischen Risiken eskalieren und ganze Institutionen ins Wanken geraten?
Die Erfahrungen aus der großen Finanzkrise legen nahe, dass Regierungen erneut nach dem Muster des Rettungsschirms handeln könnten – jenem Prinzip, das unter der ehemaligen Bundeskanzlerin Angela Merkel zur Perfektion getrieben wurde. Das würde bedeuten: große Anleiheemissionen, gezeichnet von der EZB, um Zahlungsströme und Verpflichtungen der betroffenen Institutionen zu sichern. Marktverzerrung folgt auf Marktverzerrung – eine Interventionsspirale, die die Finanzstruktur kurzfristig stabilisiert, die zugrundeliegenden Probleme jedoch nicht löst und fatale Signale für weitere Fehlallokationen von Kapital sendet.
Und wer wird am Ende die Rechnung bezahlen? Der deutsche Steuerzahler natürlich. Wie immer. Gerade jetzt, wo die neue Bundesregierung unter Friedrich Merz ein 500-Milliarden-Euro-Sondervermögen plant und damit die Staatsverschuldung weiter in die Höhe treibt, stellt sich die Frage, wie belastbar das gesamte System noch ist.
Gold als Warnsignal und Rettungsanker
Es ist kein Zufall, dass große Zentralbanken – allen voran China – ihre Bilanzen zunehmend mit strukturell ausgebauten Goldreserven unterlegen. Dies ist ein unmissverständliches Warnsignal. Die Tatsache, dass zahlreiche Staaten weltweit begonnen haben, strategische Energie- und Rohstoffreserven aufzubauen, deutet darauf hin, dass künftige Währungssysteme möglicherweise schneller als erwartet wieder enger an reale Knappheiten gekoppelt werden – seien es Edelmetalle, Energie oder breite Rohstoffkörbe.
Die Ära des ungedeckten Fiat-Kreditgeldes, zumindest in seiner jetzigen Form, neige sich allmählich dem Ende zu. Deutsche Pensionsfonds müssten diese Realität in ihre Kalkulationen einbeziehen – eher früher als später. Für den einzelnen Anleger bedeutet dies: Wer seine Altersvorsorge nicht blindlings den Portfoliomanagern überlassen möchte, die offensichtlich in der Vergangenheit spektakulär versagt haben, sollte über eine eigenständige Absicherung nachdenken.
Physische Edelmetalle wie Gold und Silber bieten in diesem Umfeld einen entscheidenden Vorteil: Sie tragen kein Gegenparteirisiko. Kein Fondsmanager kann sie in eine Garnelenfarm investieren, kein Wirtschaftsprüfer muss sie abschreiben, und keine Zentralbank kann sie durch Gelddrucken entwerten. Als Beimischung in einem breit gestreuten Portfolio dienen sie der Vermögenssicherung in einer Zeit, in der die Risse im Finanzsystem immer tiefer werden.
Wie stabil ist unser Bankensystem wirklich? Wie groß sind die in den Bilanzen verborgenen Drittparteirisiken? Und wie liquide werden die Anleihemärkte in den kommenden Jahren bleiben, wenn selbst ehemals fiskalisch verlässliche Staaten wie Deutschland Hunderte Milliarden Euro an neuen Schulden begeben?
Diese Fragen sollte sich jeder stellen, der darauf vertraut, dass seine Rente sicher ist. Die jüngsten Milliardenverluste deutscher Pensionsfonds zeigen mit erschreckender Deutlichkeit: Sie ist es nicht.
Hinweis: Dieser Artikel stellt keine Anlageberatung dar. Die dargestellten Informationen und Einschätzungen entsprechen der Meinung unserer Redaktion und den uns vorliegenden Quellen. Jeder Anleger ist selbst dafür verantwortlich, eigene Recherchen durchzuführen und seine Anlageentscheidungen auf Basis seiner individuellen Situation zu treffen. Für etwaige Verluste, die aus der Umsetzung der hier dargestellten Überlegungen entstehen, übernehmen wir keinerlei Haftung.

 280.000
 30 Jahre
 Sicherer





 10 Min.