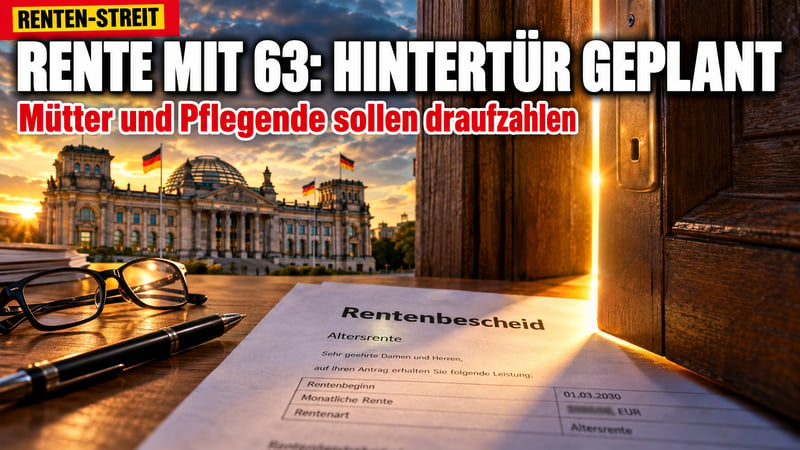
Die CDU/CSU-Bundestagsfraktion sucht im Streit um die abschlagsfreie Rente nach 45 Beitragsjahren offenbar nach einem Kompromiss. Die Frührente soll bleiben, Erziehungs- und Pflegezeiten sollen dafür aber nicht mehr oder nur noch schwächer zählen. Das Institut der deutschen Wirtschaft (IW Köln) hält das für einen faulen Deal, der vor allem Frauen trifft und die Rentenkasse kaum entlastet.
Ein Etikett ohne Inhalt?
Medienberichten zufolge wird in der Unionsfraktion über folgendes Modell beraten: Die sogenannte Rente mit 63 bleibt offiziell bestehen, doch der Weg dorthin wird schmaler. Wer Kinder großgezogen oder Angehörige gepflegt hat, käme schwerer auf die nötigen 45 Jahre.
Auf dem Papier gilt das Versprechen also weiter. In der Praxis würde es für viele kaum noch erreichbar. Kritiker dürften darin einen Taschenspielertrick sehen.
Die Expertin rechnet nach
Ruth Schüler, Rentenexpertin des IW Köln, sagte der Funke-Mediengruppe, schon nach heutigem Recht profitierten Männer stärker von der abschlagsfreien Rente nach 45 Versicherungsjahren. Fielen Pflege- und Erziehungszeiten weg, würden vor allem weniger Frauen die Voraussetzungen erfüllen.
Ihr zweiter Einwand wiegt finanziell schwerer: Die Rentenversicherung werde durch eine solche Anpassung deutlich weniger entlastet als durch eine vollständige Abschaffung der Rente für besonders langjährig Versicherte. Den Kompromiss bezahlten am Ende die Beitrags- und Steuerzahler.
Das Reformpaket der Alterssicherungskommission könne seine Wirkung nur dann voll entfalten, wenn alle Empfehlungen konsequent umgesetzt werden. (sinngemäß nach IW-Expertin Ruth Schüler)
Die Kommission war klar
Die Vorgeschichte ist wichtig. Die von Schwarz-Rot eingesetzte Rentenkommission hatte im Juni 2026 ihre Empfehlungen an Bundeskanzler Friedrich Merz und Arbeitsministerin Bärbel Bas übergeben. Ein Kernpunkt laut Berichten: Die Rente mit 63 soll ganz wegfallen, weil sie die Rentenkassen stark belaste und dem Arbeitsmarkt Fachkräfte entziehe.
Die Experten verstanden ihr Paket ausdrücklich nicht als Buffet, an dem sich die Regierung nach Belieben bedient. Genau so scheint es nun aber zu laufen. Andere Vorschläge stehen dagegen fest im Plan, etwa ein schrittweise steigendes Rentenalter ab 2032, gekoppelt an die Lebenserwartung, und die Rückkehr des Nachhaltigkeitsfaktors nach 2031.
Teure Geschenke der Vergangenheit
Eingeführt hatte die abschlagsfreie Frührente 2014 die damalige Große Koalition, auf Drängen der SPD. Seitdem steigt die Altersgrenze schrittweise auf 65 Jahre. Hunderttausende Facharbeiter verließen dadurch früher den Arbeitsmarkt. Hinzu kommen die Mütterrente III der CSU und die von der SPD durchgesetzte Haltelinie beim Rentenniveau von 48 Prozent. Beides sahen die Fachleute der Kommission Berichten zufolge äußerst kritisch.
Ausgerechnet die Familienpartei
Bitter ist das Signal. Eine Union, die sich gern als Anwältin der Familie gibt, würde ausgerechnet bei denen kürzen, die Kinder erzogen oder Eltern gepflegt haben. Also bei Menschen, ohne deren unbezahlte Arbeit das Umlagesystem längst zusammengebrochen wäre.
Die Koalition hätte zwei ehrliche Möglichkeiten. Sie könnte die Frührente sauber abschaffen, mit fairen Übergangsfristen. Oder sie könnte offen sagen, was der Erhalt kostet. Mit dem diskutierten Mittelweg verärgert sie beide Seiten und spart trotzdem kaum etwas.
Was bleibt für die Bürger?
Die Botschaft an alle unter 50 ist unmissverständlich: Auf die gesetzliche Rente allein kann man sich nicht verlassen. Die Regeln ändern sich, oft kurzfristig und je nach politischer Lage. Wer im Alter unabhängig bleiben will, sollte privat vorsorgen. Physisches Gold und Silber können dabei als Beimischung in einem breit gestreuten Portfolio helfen, Vermögen unabhängig von politischen Entscheidungen zu sichern.
Hinweis: Dieser Beitrag ist keine Anlage-, Steuer- oder Rechtsberatung. Er gibt die Meinung unserer Redaktion und die uns vorliegenden Informationen wieder. Jeder Leser muss selbst recherchieren und trägt für seine Anlageentscheidungen die alleinige Verantwortung.




 6 Min.