

- Kettner Edelmetalle
 Magazin
- News
- Banken
- EU-Bankenhammer: Ihr Schweizer Konto steht ab Januar auf der Kippe!
07:46 Uhr
KI-generiertEU-Bankenhammer: Ihr Schweizer Konto steht ab Januar auf der Kippe!
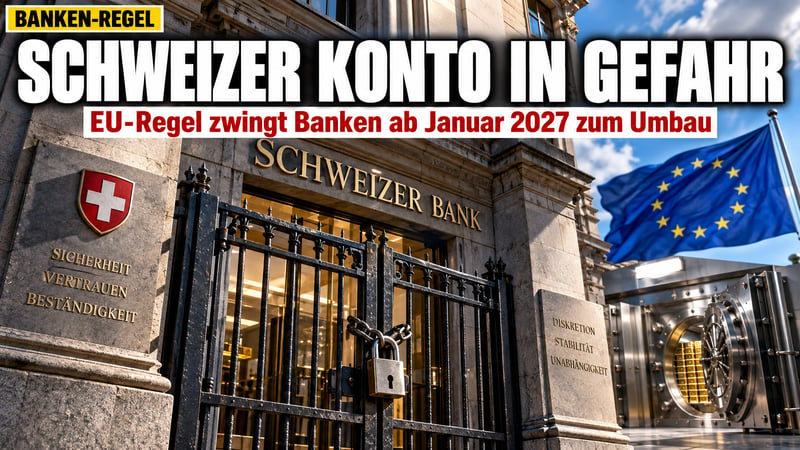
Ab dem 11. Januar 2027 dürfen Banken aus Ländern außerhalb der EU, etwa aus der Schweiz, Großbritannien oder der Türkei, Kunden mit Wohnsitz in Deutschland nur noch über eine zugelassene Zweigstelle hierzulande Konten und Kredite anbieten. Grundlage ist die Zweigstellenpflicht der EU-Bankenrichtlinie CRD VI. Wer ein Auslandskonto besitzt, sollte jetzt selbst aktiv werden, denn sonst entscheidet die Bank für ihn.
Nicht der Pass zählt, sondern die Meldeadresse
Ein Deutscher, der in Paraguay lebt, darf sein Schweizer Konto behalten. Ein Brasilianer mit Wohnung in Berlin muss dagegen womöglich mit Post aus Zürich rechnen. Klingt absurd? So steht es in Artikel 21c der Richtlinie. Er knüpft allein daran an, ob der Kunde in der EU ansässig ist.
Wer seinen Lebensmittelpunkt tatsächlich nach Dubai oder Südamerika verlegt hat, ist also nicht betroffen. Eine bloße Briefkastenadresse im Ausland reicht aber nicht. Wer seiner Bank einen falschen Wohnsitz angibt, riskiert Ärger, spätestens mit dem Finanzamt.
Schweizer Banken schließen schon jetzt die Tür
Neukunden haben es bereits heute schwer. Medienberichten zufolge werden EU-Bürger seit dem 11. Juli 2026 in den meisten Fällen abgewiesen, wenn sie ein Konto in der Schweiz eröffnen wollen. Welche Institute das betrifft, wurde nicht bekannt.
Die Schweizerische Bankiervereinigung widerspricht dem Bild eines Verbots. Kunden, die von sich aus auf eine Bank zukämen, dürften weiterhin bedient werden, so eine Sprecherin. Wo diese Grenze in der Praxis verläuft, kann aber kaum jemand sagen. Das Risiko einer Fehleinschätzung liegt bei der Bank, und welche Bank geht dieses Risiko für ein paar deutsche Sparer schon ein?
Zehn Millionen Euro Eintrittsgeld
Der Grund für die Zurückhaltung steht im Kreditwesengesetz. Eine Zweigstelle muss nach Angaben der Bundesbank dauerhaft Kapital hinterlegen: mindestens fünf Millionen Euro in der leichteren Klasse. Wer in größerem Stil Einlagen von Privatkunden annimmt, rutscht schnell in die strengere Klasse mit einer Untergrenze von zehn Millionen Euro. Dazu kommen Geschäftsleiter vor Ort und laufende Meldungen an die Aufsicht.
Außerdem gilt die Zulassung nur für ein einziges Land. Eine Genfer Privatbank mit Kunden in Deutschland und Österreich bräuchte also zwei Zweigstellen. Große Häuser weichen auf ihre EU-Töchter aus, die UBS etwa auf die UBS Europe SE in Frankfurt. Ohne Folgen bleibt aber auch das nicht: Oft ändert sich die Kontonummer, und es greift eine andere Einlagensicherung.
Brüssel spricht von Finanzstabilität. Kritiker sehen darin vor allem eines: weniger Wahlfreiheit für die Bürger, mehr Bürokratie und einen Markt, der sich gegen Wettbewerb von außen abschottet.
Bestandsschutz mit Fallstricken
Konten, die vor dem 11. Juli 2026 eröffnet wurden, sind ausdrücklich geschützt. Die Bank darf sie weiterführen, muss es aber nicht. Heikel wird es bei Vertragsänderungen: Schon ein Produktwechsel oder eine Fusion der Bank könnte den Schutz kosten, heißt es in Berichten. Abschließend geklärt ist das nicht. Wer ein neues Festgeld bei seiner Auslandsbank plant, sollte deshalb vorher schriftlich nachfragen.
Liechtenstein und Südbaden als Ausweg
Liechtenstein gehört zum Europäischen Wirtschaftsraum. Seine Banken nutzen den europäischen Pass und brauchen keine deutsche Zweigstelle. Billig ist das allerdings nicht: Wer weder dort noch in der Schweiz lebt oder im Grenzgebiet arbeitet, muss Berichten zufolge meist rund 50.000 Euro mitbringen. Für Urlaub oder Rechnungen in Franken genügt oft weniger. Mehrere Banken in Südbaden führen Frankenkonten, teils mit Schweizer IBAN, und unterliegen der deutschen Aufsicht.
Was Kontoinhaber jetzt tun sollten
- Eröffnungsdatum sichern: Es ist der wichtigste Nachweis für den Bestandsschutz. Fehlende Unterlagen sollte man bei der Bank anfordern, solange die Verbindung noch besteht.
- Schriftlich nachfragen: Bleibt die Bank vage, ist das ein Warnsignal.
- Plan B vorbereiten: Ein Ausweichkonto in der EU sollte frühzeitig stehen.
Wer bis Januar wartet, erfährt die Antwort womöglich erst aus einem Kündigungsschreiben. Der Fall zeigt einmal mehr, wie schnell Regeln aus Brüssel über das Ersparte der Bürger mitbestimmen. Wer sein Vermögen breiter aufstellen will, kann physische Edelmetalle als Ergänzung in Betracht ziehen. Gold und Silber haben keine Kontonummer und keine Zweigstellenpflicht.
Hinweis: Dieser Beitrag stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Er gibt die Meinung unserer Redaktion auf Grundlage der uns vorliegenden Informationen wieder. Jeder Leser sollte selbst recherchieren, im Zweifel fachkundigen Rat einholen und ist für seine Anlage- und Finanzentscheidungen selbst verantwortlich.
- Themen:
- #Banken
Kostenloses Live-Webinar
Der Great Reset fürs Geldsystem
Was sich bis 2029 an Ihrem Geld ändert und was Sie vorher tun können.
00Tage00Std.00Min.00Sek.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
- Kettner Edelmetalle News
- Finanzen
- Wirtschaft
- Politik
Wissenswertes zum Thema