Der Freiburger Finanzwissenschaftler Bernd Raffelhüschen hat am Dienstag in der Sendung „NIUS Live“ erneut die Rente mit 70 gefordert, und zwar spätestens ab 2030. Damit stellt er sich offen gegen den Schneckenkurs der Rentenkommission der Bundesregierung. Gleichzeitig wird eine Frage lauter, um die sich Berlin bisher drückt: Wer länger arbeiten soll, muss das für alle gelten – auch für Staatsdiener?
Wettlauf gegen die Demografie
Raffelhüschens Argument ist eine einfache Rechnung. Die Babyboomer, also die Jahrgänge 1955 bis 1969, sind bis 2036 vollständig im Ruhestand. Wer das Rentenalter erst danach anhebt, erreicht die geburtenstarken Jahrgänge nicht mehr. Die Last bleibt dann bei den Jüngeren hängen.
Der Ökonom hatte schon im Sommer in mehreren Interviews erklärt, Deutschland habe die Kopplung an die Lebenserwartung seit den Neunzigerjahren verschlafen. Wäre man damals dem skandinavischen Modell gefolgt, läge das Rentenalter seiner Rechnung nach heute bereits bei 69. Dänemark will die 70 ab 2040 einführen und ist damit bislang das einzige Land Europas mit einem solchen Fahrplan.
Die Kommission tritt auf die Bremse
Die Alterssicherungskommission hat im Juni 33 Empfehlungen vorgelegt. Darin wählt sie deutlich kleinere Schritte. Nach 2031 soll die Regelaltersgrenze an die Lebenserwartung gekoppelt werden. Den Zugewinn an Lebenszeit will das Gremium im Verhältnis 2:1 auf Arbeit und Ruhestand verteilen. Nach heutigen Prognosen ergibt das ein halbes Jahr mehr pro Jahrzehnt, bis 2041 also gerade einmal 67,5 Jahre.
Rechnet man weiter, käme die 70 erst um das Jahr 2091. Bis dahin sind die Babyboomer längst Geschichte und ihre Enkel zahlen die Zeche. Arbeitsministerin Bärbel Bas hat dennoch angekündigt, die Empfehlungen möglichst vollständig umsetzen zu wollen.
Die blinde Stelle heißt Beamtenversorgung
Ein Kommentar bei NIUS bringt nun einen Aspekt ins Spiel, der viele Beitragszahler umtreiben dürfte. Der Autor gehört selbst zum Jahrgang 1963, hat fünf Kinder und zwei Enkel. Er erklärt sich bereit, bis 70 zu arbeiten. Das gelte aber nur, wenn die Beamten mitziehen. Alles andere sei ungerecht.
Die Unterschiede sind in der Tat erheblich:
- Pensionen richten sich nach den Bezügen aus dem zuletzt ausgeübten Amt und nicht nach dem Durchschnitt des Berufslebens.
- Die gesetzliche Rente ist dagegen über die Beitragsbemessungsgrenze gedeckelt.
- Beamte zahlen keine eigenen Beiträge in eine Pensionskasse ein.
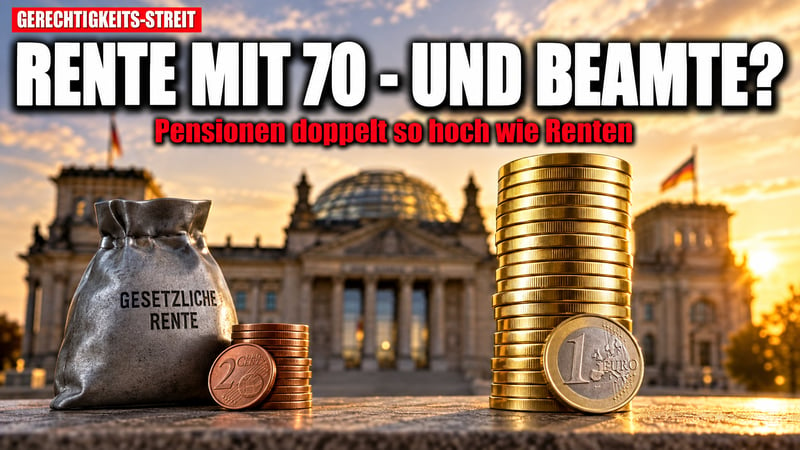
- Laut dem Kommentar fallen Pensionen im Schnitt etwa doppelt so hoch aus wie Renten.
Eine Empfehlung, die niemanden etwas kostet
Ganz übersehen hat die Kommission das Problem nicht. Sie empfiehlt, Rentenreformen „wirkungsgleich“ auf die Beamtenversorgung zu übertragen, weniger neu zu verbeamten und ausreichende Rücklagen für Pensionen zu bilden. Eine Erwerbstätigenversicherung für alle beschreibt sie als „Idealbild“.
Ein Idealbild ist aber kein Gesetz. Im ersten Schritt sollen nur Selbstständige und Abgeordnete in die Rentenkasse. Der Staatsapparat, der die Reform selbst verwalten soll, bleibt vorerst unter sich. Der Kommentar fordert deshalb eine eigene Pensionskommission. Die Forderung ist naheliegend, denn Bund und Länder haben über Jahrzehnte gewaltige Versorgungslasten aufgetürmt, für die kaum vorgesorgt wurde.
Fazit: Wer Opfer verlangt, muss vorangehen
Die Rentendebatte ist längst eine Gerechtigkeitsdebatte. Angestellte, Handwerker und Mittelständler sollen länger arbeiten, höhere Beiträge zahlen und dazu privat vorsorgen. Gleichzeitig bleibt das Pensionsprivileg weitgehend unangetastet. So schwindet das Vertrauen in den Generationenvertrag.
Viele Bürger ziehen daraus ihre eigenen Schlüsse und verlassen sich nicht mehr allein auf staatliche Zusagen. Physisches Gold und Silber können dabei als krisenfester Baustein eine sinnvolle Ergänzung in einem breit gestreuten Vorsorge-Portfolio sein.
Hinweis: Dieser Beitrag stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Er gibt die Meinung unserer Redaktion auf Basis der uns vorliegenden Informationen wieder. Jeder Leser sollte eigenständig recherchieren und trägt für seine Anlageentscheidungen selbst die Verantwortung.



 16 Min.