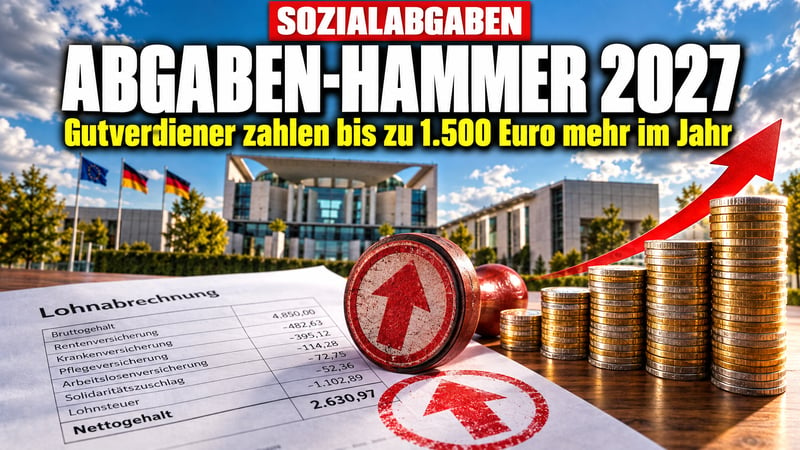
Das Bundeskabinett hat am Mittwoch höhere Beitragsbemessungsgrenzen für das Jahr 2027 beschlossen. Wer gut verdient, zahlt dann deutlich mehr in die Sozialkassen. Bis zu rund 124 Euro mehr im Monat können es werden, und dabei hat sich am eigentlichen Beitragssatz noch gar nichts geändert.
Die neuen Grenzen im Überblick
Grundlage ist die jährliche Rechengrößen-Verordnung aus dem Arbeitsministerium. Sie legt fest, bis zu welchem Gehalt Sozialbeiträge fällig werden. Für 2027 sieht sie Folgendes vor:
- Kranken- und Pflegeversicherung: Anstieg von 5.812,50 auf 6.375 Euro im Monat
- Renten- und Arbeitslosenversicherung: Anstieg von 8.450 auf 8.850 Euro im Monat
- Versicherungspflichtgrenze: Anstieg auf 84.150 Euro im Jahr. Laut Branchenangaben sind das 8,7 Prozent mehr als 2026.
Die Verordnung tritt erst in Kraft, wenn der Bundesrat zugestimmt hat. Dass die Länder sich querstellen, gilt allerdings als unwahrscheinlich.
Was das konkret kostet
Gerechnet wird mit einem gesetzlich versicherten Angestellten, der ein Kind hat und über allen Grenzen verdient. Wenn die Beitragssätze gleich bleiben, zahlt er laut Berechnungen knapp 102 Euro mehr im Monat. Aufs Jahr gerechnet sind das gut 1.220 Euro. Unterstellt ist dabei ein durchschnittlicher Zusatzbeitrag der Krankenkassen von 2,9 Prozent.
Der Arbeitgeber zahlt noch einmal ungefähr denselben Betrag. Ein einziger qualifizierter Arbeitsplatz wird dadurch um rund 203 Euro im Monat teurer. In einer Wirtschaft, die ohnehin unter hohen Arbeitskosten ächzt, ist das ein fatales Signal.
Kinderlose trifft es doppelt
Noch härter trifft es Beschäftigte ohne Kinder. Das geplante Pflegeneuordnungsgesetz (PNOG) soll ihren Zuschlag zur Pflegeversicherung von 0,6 auf 0,9 Prozentpunkte anheben. Wer über allen Grenzen verdient, zahlt dann insgesamt etwa 124 Euro mehr im Monat als 2026, also fast 1.500 Euro im Jahr. Der Bundestag muss das PNOG allerdings noch verabschieden.
Mehr als nur die Lohnentwicklung
Normalerweise folgen die Grenzen automatisch der Lohnentwicklung. Für 2027 zählt der Anstieg der Bruttolöhne aus dem Jahr 2025, und der lag bei 4,38 Prozent. In der Kranken- und Pflegeversicherung legt die Regierung diesmal aber zusätzlich 300 Euro im Monat obendrauf. Damit sollen Löcher in den Kassen gestopft werden.
Diese Löcher sind riesig. Das Gesundheitsministerium rechnet für 2027 mit einer Finanzierungslücke von rund 19 Milliarden Euro in der gesetzlichen Krankenversicherung. Bis 2030 könnten es rund 44 Milliarden werden. Laut Ministerium steigen die Ausgaben zuletzt um knapp acht Prozent pro Jahr. Das ist doppelt so schnell wie im Schnitt der 2010er-Jahre.
Wer zahlt die Zeche?
Das Arbeitsministerium beruhigt: Für die große Mehrheit ändere sich nichts. Das stimmt, aber nur, weil die Regierung genau dort zugreift, wo Leistung gezeigt wird. Ingenieure, Fachärzte und Führungskräfte im Mittelstand halten das System am Laufen. Ausgerechnet sie sollen jetzt die Defizite eines Gesundheitssystems ausgleichen, dessen Strukturprobleme seit Jahren bekannt sind.
Gleichzeitig wird der Weg in die private Krankenversicherung schwerer. Die Versicherungspflichtgrenze ist laut Branchenverband seit 2017 um mehr als 46 Prozent gestiegen, damals lag sie bei 57.600 Euro. Kritiker sehen darin eine schleichende Einschränkung der Wahlfreiheit. Von einer Koalition unter einem CDU-Kanzler, die einst Entlastungen versprochen hatte, dürften viele Leistungsträger etwas anderes erwartet haben.
Fazit: Selbst vorsorgen statt auf den Staat warten
Die Botschaft aus Berlin ist eindeutig: Steigende Kosten werden über höhere Abgaben bezahlt und nicht über echte Reformen. Wer sein Vermögen schützen will, sollte deshalb eigenverantwortlich vorsorgen. Physisches Gold und Silber können als Beimischung in einem breit gestreuten Portfolio helfen, Werte unabhängig von politischen Entscheidungen zu sichern.
Hinweis: Dieser Beitrag ist keine Steuer-, Rechts- oder Anlageberatung. Er gibt unsere redaktionelle Meinung und die uns vorliegenden Informationen wieder. Jeder Leser sollte sich selbst informieren und gegebenenfalls fachkundig beraten lassen. Für Anlageentscheidungen ist jeder selbst verantwortlich.


 6 Min.